Ueno Bank se suma a la lista de entidades financieras intervenidas por crisis patrimoniales en América Latina

Los casos de Baninter, Filanbanco y Banco Latino figuran entre los antecedentes de colapsos bancarios asociados a créditos vinculados, irregularidades y fallas de supervisión.
Economìa07/11/2026 13:00

Banco Ueno

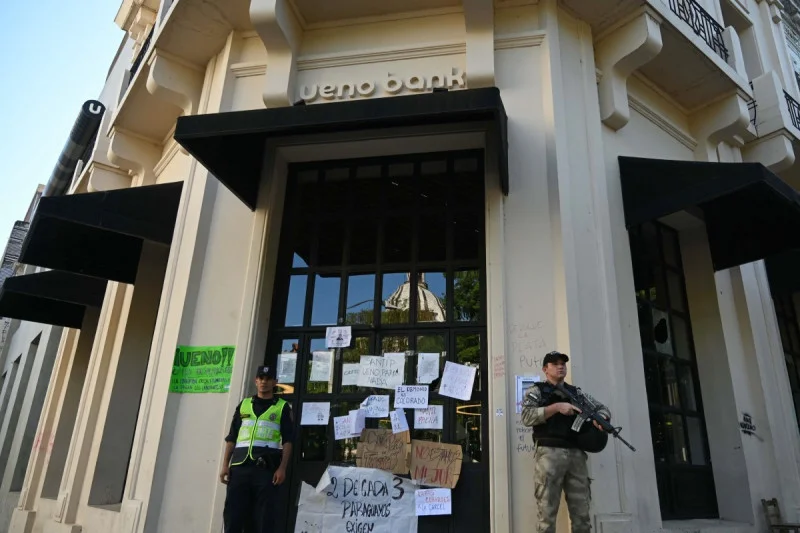
Agentes de las fuerzas especiales de la policía montan guardia frente a una sucursal del banco Ueno —cubierta de pancartas y grafitis

La intervención de Ueno Bank en Paraguay se incorpora a la lista de crisis financieras registradas en América Latina durante las últimas décadas, en las que entidades bancarias colapsaron por problemas de liquidez, insolvencia patrimonial, créditos concedidos a empresas vinculadas a sus propietarios y deficiencias en los mecanismos de supervisión.

El caso paraguayo vuelve a poner sobre la mesa un patrón que ha marcado distintos episodios de inestabilidad bancaria en la región: expansión acelerada de las entidades, concentración de riesgos, debilidades en los controles y, en algunos casos, el uso de recursos públicos para contener las consecuencias de las crisis.

Entre los antecedentes más relevantes figuran los casos de Banco Latino, en Venezuela; Banco Anglo Costarricense, en Costa Rica; Filanbanco, en Ecuador; Banco Nuevo Mundo, en Perú; Baninter, en República Dominicana; Banco Fassil, en Bolivia, y Banco Master, en Brasil.

En Venezuela, el Estado intervino en 1994 al Banco Latino, entonces el segundo del país por volumen de depósitos, luego de una crisis de liquidez y una retirada masiva de fondos. El caso estuvo marcado por una expansión desmedida y una elevada concentración de créditos entre empresas vinculadas al mismo grupo, además de sus repercusiones sobre fondos de pensiones y otras entidades financieras.

Ese mismo año, Costa Rica dispuso la intervención del Banco Anglo Costarricense, uno de los principales bancos estatales, tras detectarse irregularidades en operaciones de inversión realizadas mediante sociedades constituidas en el extranjero. Las pérdidas, equivalentes al 1,3 % del producto interno bruto (PIB), dejaron a la institución sin patrimonio suficiente para continuar operando.

En Ecuador, Filanbanco, propiedad de los hermanos Roberto y William Isaías, fue intervenido en 1998. Las autoridades detectaron préstamos concedidos a empresas relacionadas con sus accionistas y financiamientos estatales superiores a los 400 millones de dólares. La entidad cerró sus operaciones en 2001.

Dos años después, en Perú, las autoridades intervinieron el Banco Nuevo Mundo, debido al deterioro de su situación patrimonial. El Fondo de Seguro de Depósitos tuvo que desembolsar recursos para proteger a más de 23.000 ahorradores. Aunque se intentó integrar la entidad a otro banco, finalmente fue declarada en liquidación en 2001.

El precedente de Baninter

En República Dominicana, uno de los episodios más significativos fue la crisis de Baninter, intervenido en 2003 luego de descubrirse operaciones financieras ocultas mediante una contabilidad irregular que impedía reflejar la verdadera situación de la entidad.

El banco mantenía créditos vinculados a empresas de sus propietarios y operaciones que ocultaban pérdidas, en un caso que también generó cuestionamientos sobre las relaciones entre sectores financieros, políticos y organismos de supervisión.

El costo del rescate financiero fue estimado en alrededor del 15 % del PIB dominicano, convirtiéndose en uno de los episodios bancarios de mayor impacto económico en la historia reciente del país.

Más recientemente, en Bolivia, la Autoridad de Supervisión del Sistema Financiero intervino en 2023 el Banco Fassil, luego de que la entidad incumpliera obligaciones de liquidez frente a sus clientes. En el proceso se identificaron presuntos desvíos de fondos y créditos sin garantías vinculados a accionistas del conglomerado. Cerca de 1,3 millones de ahorradores fueron transferidos a otras entidades.

En Brasil, el Banco Central ordenó en 2025 la liquidación del Banco Master, en medio de una investigación por presunto fraude financiero a gran escala. La entidad había experimentado un crecimiento acelerado mediante la captación de depósitos con productos de elevada rentabilidad. Su propietario, Daniel Vorcaro, mantenía relaciones con sectores institucionales, lo que amplió el alcance político y judicial del escándalo.

La crisis de Ueno Bank

En Paraguay, la intervención de Ueno Bank en 2026 se produjo en medio de cuestionamientos por su rápida expansión digital y la captación de recursos públicos, incluidos fondos del Instituto de Previsión Social (IPS).

Las denuncias sobre créditos presuntamente irregulares concedidos a empresas vinculadas a sus directivos y las relaciones de sus accionistas con el entorno político provocaron un escándalo financiero y cuestionamientos sobre la supervisión de la entidad.

El caso ha sido presentado como otro ejemplo de los riesgos que supone la concentración de operaciones financieras en grupos empresariales relacionados con los propietarios de los bancos.

El caso distinto del corralito argentino

A diferencia de las intervenciones de entidades específicas, el denominado “corralito” argentino de 2001-2002 respondió a una crisis económica y financiera sistémica.

Las autoridades impusieron restricciones a la disponibilidad de los depósitos bancarios para frenar la salida masiva de fondos y evitar un colapso generalizado del sistema. Por tanto, no se trató de la quiebra de un banco particular por irregularidades de sus propietarios, sino de una respuesta a una crisis que afectó al conjunto del sistema financiero.

Te puede interesar