Caso Ueno Bank: cómo un conglomerado empresarial sacudió a Paraguay
La caída de la entidad financiera destapó una trama de expansión empresarial, depósitos millonarios de instituciones públicas, préstamos a compañías vinculadas
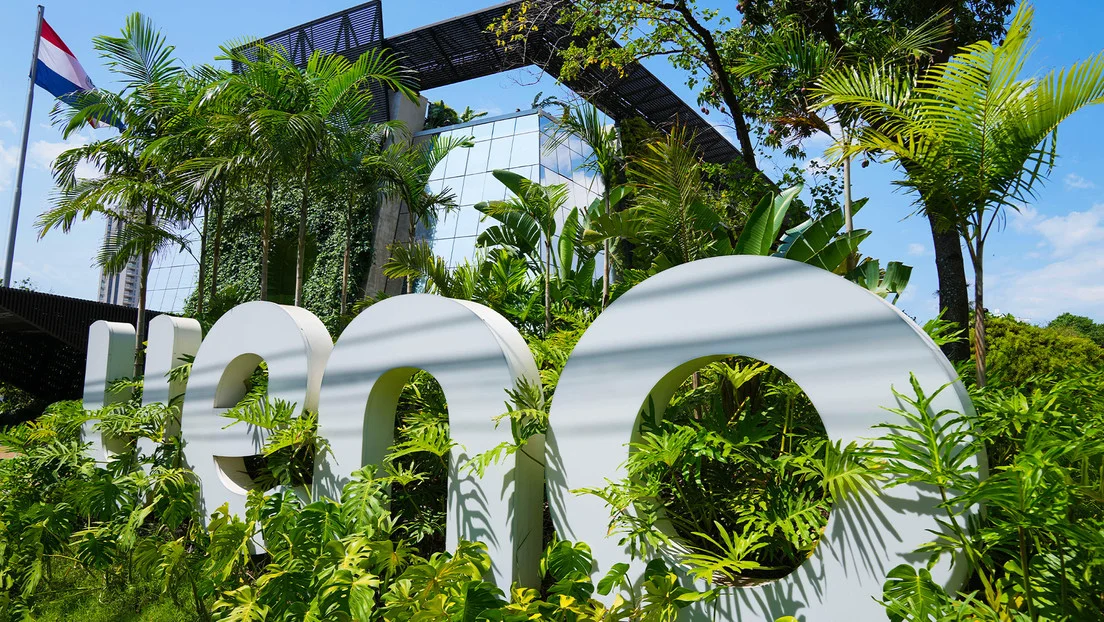
La crisis de Ueno Bank, cuya intervención por parte del Banco Central de Paraguay (BCP) dejó a millones de clientes sin acceso inmediato a sus ahorros, puso al descubierto el acelerado crecimiento de un conglomerado empresarial con intereses en distintos sectores de la economía y fuertes vínculos con recursos del Estado paraguayo.
Lo que durante varios años fue presentado como uno de los principales ejemplos de modernización y digitalización del sistema financiero de Paraguay terminó convertido en un escándalo que generó una profunda crisis económica, institucional y política, con consecuencias para el Gobierno del presidente Santiago Peña.
Las investigaciones periodísticas sobre el caso describen un proceso de expansión que comenzó a finales de 2021, cuando la financiera El Comercio fue absorbida por un conglomerado empresarial encabezado por Miguel Vázquez, posteriormente conocido como Grupo Vázquez.
La entidad cambió su denominación a Financiera Ueno y, bajo la nueva administración, Carlos Carvallo fue designado presidente de la institución. Carvallo posteriormente pasó a dirigir el Banco Central de Paraguay, organismo encargado de supervisar y regular el sistema financiero.
El crecimiento del Grupo Vázquez
Durante 2022, el conglomerado empresarial comenzó a estructurar un ecosistema de compañías destinado a administrar carteras crediticias y desarrollar distintos servicios financieros y tecnológicos.
Entre las empresas incorporadas figuraba la Red Digital de Procesamiento. Para finales de ese año, el grupo contaba con unas 15 compañías, mientras impulsaba la digitalización de sus servicios y ampliaba su presencia en el mercado paraguayo.
El crecimiento empresarial coincidió posteriormente con la llegada de Santiago Peña a la Presidencia de Paraguay, en 2023.
En ese período, Carvallo asumió la dirección del Banco Central, organismo que aprobó la transformación de Financiera Ueno en Ueno Bank.
Posteriormente, en junio de 2024, fue autorizada la absorción de Visión Banco, una histórica entidad financiera paraguaya cuyos activos estaban valorados en aproximadamente 1,133 millones de dólares, frente a los 360 millones de dólares que registraba Ueno.
La operación permitió consolidar una entidad con una cartera de aproximadamente 1.5 millones de clientes y fortaleció considerablemente su posición dentro del sistema financiero nacional.
Los millonarios recursos públicos
Uno de los aspectos más cuestionados del crecimiento de Ueno Bank fue el aumento de los depósitos provenientes de instituciones públicas paraguayas durante la administración de Peña.
Documentos oficiales analizados por el periódico ABC Color establecen que, al cierre de marzo de 2026, la entidad custodiaba aproximadamente 806 millones de dólares en recursos públicos, incluidos fondos pertenecientes al Instituto de Previsión Social (IPS), organismo responsable de administrar los seguros sociales y las pensiones de los trabajadores.
Esa cifra corresponde a depósitos públicos colocados directamente en el banco y no incluye los contratos estatales adjudicados a otras compañías vinculadas al Grupo Vázquez, que constituyen una categoría diferente.
Las investigaciones periodísticas también identificaron operaciones crediticias entre Ueno Bank y empresas relacionadas con el conglomerado empresarial.
Las primeras advertencias regulatorias por posibles excesos en los límites legales de exposición crediticia comenzaron a producirse en 2025, cuando los organismos de supervisión pusieron atención sobre las operaciones del banco con sociedades vinculadas.
Para septiembre de ese año, la entidad registraba unos 36.4 millones de dólares en fondos públicos, incluidos recursos del Instituto de Previsión Social.
Posteriormente, según las investigaciones, el conglomerado inició un proceso para desvincular formalmente algunas de sus empresas, mediante transferencias de acciones a antiguos empleados del banco y exintegrantes de su círculo ejecutivo.
Sin embargo, las autoridades cuestionaron la efectividad de esas operaciones y determinaron que algunas de las sociedades supuestamente desvinculadas mantenían relaciones con la entidad financiera.
Préstamos a empresas vinculadas
Otro elemento que agravó las sospechas fue la concesión de préstamos por decenas de millones de dólares a compañías que, según los reportes periodísticos, mantenían vínculos con el conglomerado.
Las investigaciones señalaron que Ueno Bank continuó otorgando financiamientos a esas sociedades, mientras aumentaban los depósitos de instituciones públicas.
Los organismos supervisores también cuestionaron operaciones crediticias que habrían sido realizadas sin las garantías legales correspondientes y fuera de los parámetros prudenciales establecidos para las entidades financieras.
El esquema de acumulación de depósitos públicos y concesión de préstamos a empresas relacionadas habría continuado, al menos, hasta abril de 2026.
Las advertencias del Banco Central
Durante los primeros meses de 2026, el Banco Central intensificó las notificaciones a Ueno Bank por los excesos detectados en sus operaciones.
En abril, la entidad recibió una comunicación formal y, al mes siguiente, intervino la Intendencia de Supervisión de Entidades Financieras Sistémicas, que remitió memorandos a los ejecutivos del banco.
La institución financiera justificó las discrepancias alegando que las empresas involucradas habían sido desvinculadas del conglomerado.
Sin embargo, en junio, el organismo supervisor concluyó que algunas de esas sociedades continuaban relacionadas con el banco e inició una revisión de sus operaciones desde septiembre de 2025.
En septiembre de 2026, el Senado paraguayo aprobó una solicitud de informes al Banco Central sobre los límites de exposición crediticia de Ueno Bank, lo que contribuyó a aumentar la presión institucional sobre el regulador y la entidad financiera.
A partir de esas actuaciones se abrió un sumario administrativo contra el banco y sus directivos.
Los reportes periodísticos también señalaron que los ejecutivos modificaron la composición accionaria de dos compañías para evitar que determinadas participaciones fueran consideradas en el cálculo oficial de solvencia de la institución.
Finalmente, el Banco Central determinó que el índice de solvencia de Ueno Bank había caído por debajo del 50 % del mínimo legalmente exigido y dispuso iniciar el procedimiento de resolución de la entidad.
La caída y el dinero de los ahorradores
La intervención bancaria provocó preocupación entre millones de clientes que quedaron temporalmente sin acceso a sus recursos, entre ellos miles de jubilados y beneficiarios del sistema de seguridad social paraguayo.
De acuerdo con documentos de la investigación, hasta agosto de 2026 Ueno Bank había captado alrededor de 850 millones de dólares provenientes del sector público y del fondo de jubilaciones del sistema previsional.
Para enfrentar las consecuencias de la crisis, el Banco Central activó el mecanismo de garantía de depósitos y comenzó a organizar la devolución de los recursos a los ahorradores, dando prioridad a quienes mantenían cantidades menores.
Los primeros pagos comenzaron a reportarse durante la noche del jueves 5 de noviembre, mediante una plataforma habilitada por el organismo regulador.
En una primera etapa, fueron incluidos los clientes con depósitos de hasta 10 millones de guaraníes, equivalentes a poco más de 1,600 dólares, siempre que no tuvieran deudas con la entidad y dispusieran de cuentas habilitadas en otros bancos o financieras del país.
La legislación paraguaya contempla una cobertura de hasta 75 salarios mínimos a través del sistema de garantía de depósitos, aunque las autoridades decidieron priorizar inicialmente a los pequeños ahorradores.
El mecanismo también contempla anticipos de hasta 40 salarios mínimos, conforme a las condiciones establecidas por las autoridades financieras.
La crisis de Ueno Bank trascendió el ámbito bancario y terminó convirtiéndose en un problema político para Santiago Peña, cuyo Gobierno quedó bajo cuestionamientos por la expansión de la entidad, la concentración de recursos públicos y las relaciones empresariales que rodearon su crecimiento.
El caso abrió interrogantes sobre los mecanismos de supervisión financiera, el manejo de los fondos estatales y la responsabilidad de las autoridades que debían garantizar la estabilidad del sistema bancario paraguayo.